
思想领袖
下一个 AI 能源瓶颈将出现在城市内部

 将 Unite.AI 添加到您在 Google 上的首选来源
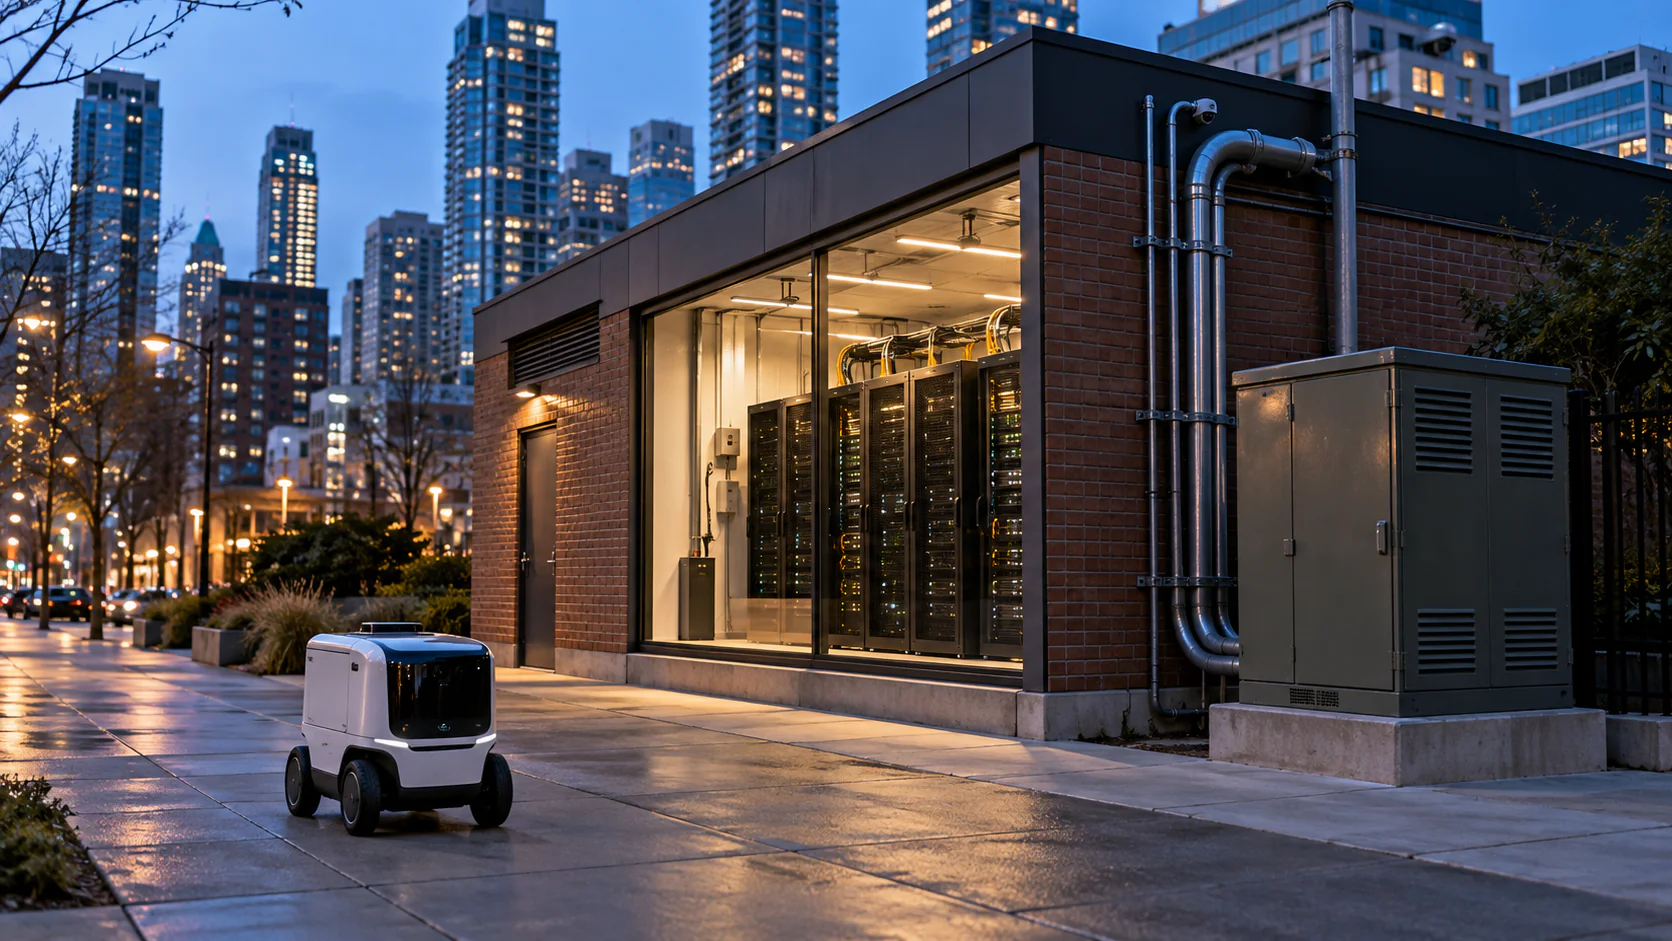
在过去几年乃至至今,AI 基础设施市场已经投入了大量时间和金钱(接近 截至 2030 年的 7 万亿美元数据中心投资,据麦肯锡估计),学习如何在有电力的任何地方建设大型数据中心。 “任何地方” 是关键词,因为位置曾经并不重要。一个训练集群只需要足够的电力供应。但如今,随着 AI 的使用从聊天界面扩展到机器、语音系统、视频以及与物理世界交互的应用,位置正变得日益重要。这类操作需要将计算能力 更靠近这些交互发生的城市中心,以降低延迟。虽然聊天机器人等工具可以容忍半秒的延迟,但诸如远程监督的送货机器人、实时语音助理或自动化履约系统等自动化服务应用可能需要在毫秒级作出响应。
这就是 AI 公司面临的新挑战:如何在大型都市及其周边寻找更小规模的可靠电力块?即使找到了地点,又该如何应对连远程数据中心也面临的反对声?
城市中心对 AI 的需求正在上升
在城市领域,对超越个人使用聊天机器人或对机器人痴迷的 AI 需求日益增长。 一份 IMF 工作论文 估计,2023 年全球数据中心和 AI 的电力消耗已达到 400–500 TWh,且 AI 驱动的消耗到 2030 年可能达到 1,500 TWh。 为了使简单操作更高效——无论是处理文书工作还是归档视频——所需的自动化在规模上需要大量电力。
正如 OECD 对 78 个国家 250 座城市的审查所示,城市位于这一趋势的前沿。审查发现,56% 已经在积极使用 AI,另有 35% 正在试点或计划部署。为了举例说明一个简单的使用场景,我们来考虑城市中的监控摄像头。IHS Markit 估计几年前,全球监控摄像头的数量将超过十亿。虽然它们主要用于录像,但现在也被用于其他更具计算需求的任务,例如跨网络跟踪对象,或使用自然语言搜索大型视频档案。根据现有的 AI 处理能力,这类过程无法在每个摄像头上完成。若将它们送出城市到遥远的数据中心进行处理,则因数据法规以及传输如此大流量的成本而不切实际。
最近的 Gallup 调查显示,大约 30% 的私营和公共部门员工在工作中使用 AI,且这一比例正在上升。这些行业——无论是银行、医院还是公共部门组织——都面临相同的问题。他们希望在 自身司法管辖范围内拥有 AI 基础设施,并且物理上足够接近以便控制。随着网络延迟的增加,他们的交互式语音系统和视频应用会出现性能下降。即使通过在首代自主系统中保留人工操作员来初步规避该问题,这种监督本身对延迟也不宽容。例如,送货机器人和家庭机器人通过视频连接进行监督时,需要保持完整的通信回路在 约 80 毫秒 以下,这一点来自一次远程机器人遥操作研究的测量。相反,自动驾驶汽车是例外:出于安全考虑,驾驶保持在车内,Waymo 的远程操作员的延迟约为四分之一秒,且其中一些来自其他大洲。城市从自动车队中继承的,是它们的数据,而不是方向盘。
数据中心市场低估了这股需求激增。 世界银行发布了一篇论文,展示了阿根廷、印度、埃塞俄比亚等国家的市政当局在司法、反腐、海关、公共行政和服务改进等领域采用 AI 的情况。 这并非局部现象,而是全球性的变革。在 Teravolt,我们估计,人口在 1000 万至 1500 万的都市区到 2030 年可支撑约 6 至 13 兆瓦的持续低延迟 AI 负载,在通用机器人大规模部署之前。按超大规模标准来看,这并不是很大的数字,但要在合适的位置找到它要比看起来困难得多。到 2036 年,同一都市区的低延迟负载将提升至 22 至 50 兆瓦——若汽车行业开始以汽车规模生产机器人,则可能达到 60 至 100 兆瓦。需求经济以最严苛的方式表现:每年几百美元的服务器成本,换来一台能替代 3 万至 6 万美元人工的机器,这种需求对价格毫不妥协。
为计算添加第四层
目前,AI 的计算能力分为三个层级。最高层是用于训练模型的巨型工厂(gigafactories)。对开发者而言,它们的位置只在确保以可接受的价格获得大量电力时才重要。接下来是区域 AI 设施,通常在 20 至 200 兆瓦之间,那里发生了大量 主要云服务和企业运营中的持续推理需求。最后是直接嵌入设备或机器人的计算能力。
似乎在最后两层之间存在一个我称之为城市层的空隙——该空隙导致延迟问题。它们需要位于大型城市内部或非常靠近的地方。其规模应以个位数或低两位数兆瓦计量,同时位于大都市区并连接高质量光纤。若场址拥有保障电力,起始规模可约为 2 MW。为了说明其实用性,考虑一个送货机器人。它处理不同的请求,而并非所有请求都能在设备本身上完成。虽然它在巨型工厂进行训练,但更高级的实时辅助需要由附近的城市设施处理,而不是每次都发送到区域设施。
双向流量问题
城市数据中心不仅仅是接收训练中心数据的中转点,它们还会产生大量数据,需回传至上游管道。
每台自主机器和传感器丰富的系统都会累积需要处理并回传以用于训练的信息。轮班结束后返回充电点的机器人群将发送大量关于边缘案例和日常运营的有价值信息,数据中心需要这些信息来改进功能。想象一下,这些流量全部同时向同一方向发送,会形成瓶颈。城市数据中心在此发挥作用,它可以在负载压垮区域计算设施之前处理部分负荷。它能够识别并丢弃错误数据,同时压缩并转发有用部分。
本质上,城市数据中心在其前面的两层之上再提供一层过滤,使数据流更加有序。
未来会是每个街区都有服务器吗?
虽然我将城市服务器视为一种解决方案,但以不受约束的方式扩张以解决延迟问题成本实在过高。无论规模大小,数据中心仍需电网连接、变压器、冷却、安全、网络以及人员。这些成本 不会随 IT 负载成比例缩减。为了说明,一座 0.5 MW 的设施仍承担着许多 与更大站点相同的固定成本。
在我们的项目中,我们发现独立的城市数据中心在约 5 到 8 MW 时即可实现经济可行性。即使假设多个站点共享网络运营中心,门槛也仅降至 1.5 到 3 MW。因此,底线仍然相同。将 20 MW 分布在二十个地点,而不是两到三个地点,几乎无法降低大都市区内部的延迟——城市光纤环仅有几毫秒——却会成倍增加资本 和运营成本。
这就是我认为行业必须缩小规模并构建我称之为‘智能变电站’的原因。目前,开发者正学习在 20 到 100 MW 范围 内建设区域设施。未来的目标是将其应用于更小的城市站点,以实现适合大城市的 2 MW 规模。
政治阻碍
超越经济可行性后,政治挑战仍然存在。数据中心因对环境的负面影响而 在媒体中日益受到抨击。根据 Pew 的调查,超过一半的美国人认为数据中心对环境有害,并持负面看法。相比之下,创造就业的论点相形失色,因为其消耗的大量水、土地和电力,以及产生的噪音和排放。即使是较小的城市设施,也很难获得批准。
我们已经看到数据中心开发商与城市当局之间的冲突案例。在美国,xAI 使用燃气轮机加速其孟菲斯建设,导致许可争议、社区反对和诉讼。欧洲则走得更远:阿姆斯特丹对超过 70 MW 的设施实施禁令,爱尔兰都柏林仅在新数据中心自行提供发电或储能时才予以批准,西伦敦走廊的关键变电站也要等到 2030 年初才会加固。即使在这些高调案例之外,鉴于这是一个新兴争议领域,许多城市当局尚未制定明确的审批流程,以批准在城市区域内额外 10 MW 的 AI 基础设施。正如一份 National League of Cities 报告 所指出的,城市面临的最常见挑战之一是旧有的地方分区法规未明确涉及数据中心,导致需要逐案审查。这类法律不确定性甚至会延误技术上可行的项目。
当下的基础设施决策决定我们未来的承载能力
所有这些都表明,我们需要提前规划并建设支撑未来 AI 进步所需的基础设施。因为虽然模型发展迅速,但运行它们所需的电力取决于一种需要时间才能建成的基础设施。电网连接可能需要数年,在一些主要数据中心市场,排队时间已 延伸至七到十年。因此,如果城市计划在 2030 年之前提升 AI 计算能力,那么相应的电力基础设施必须现在就开始建设。Teravolt 的工作模型估算,全球城市 AI 需求将在 2036 年达到 9 到 18 GW。这意味着全球约有 1000 到 1500 个重要的城市和大都市站点,具体取决于平均设施规模,总体上可能形成约 5000 亿美元到 1 万亿美元的市场规模。
如果不进行必要的规划,我们将被困在无法利用的先进 AI 能力之中。移动时代需要通过塔式基站的无线覆盖基础设施来跟随人们,否则手机将毫无意义。同样,我们必须认识到 AI 发展与电力基础设施建设之间的错配。移动时代用信号格数来衡量覆盖范围,而 AI 时代将以毫秒和每位居民的瓦特数来衡量——它不需要数百万座塔,而大约需要一千座相当于变电站规模的设施。光纤、毫秒和兆瓦是该领域的货币,提前认识到这种稀缺性的人将更有能力塑造未来。


