
Лідери думок
Наступним вузьким місцем потужності ШІ стануть міста

 Додайте Unite.AI до бажаних джерел у Google
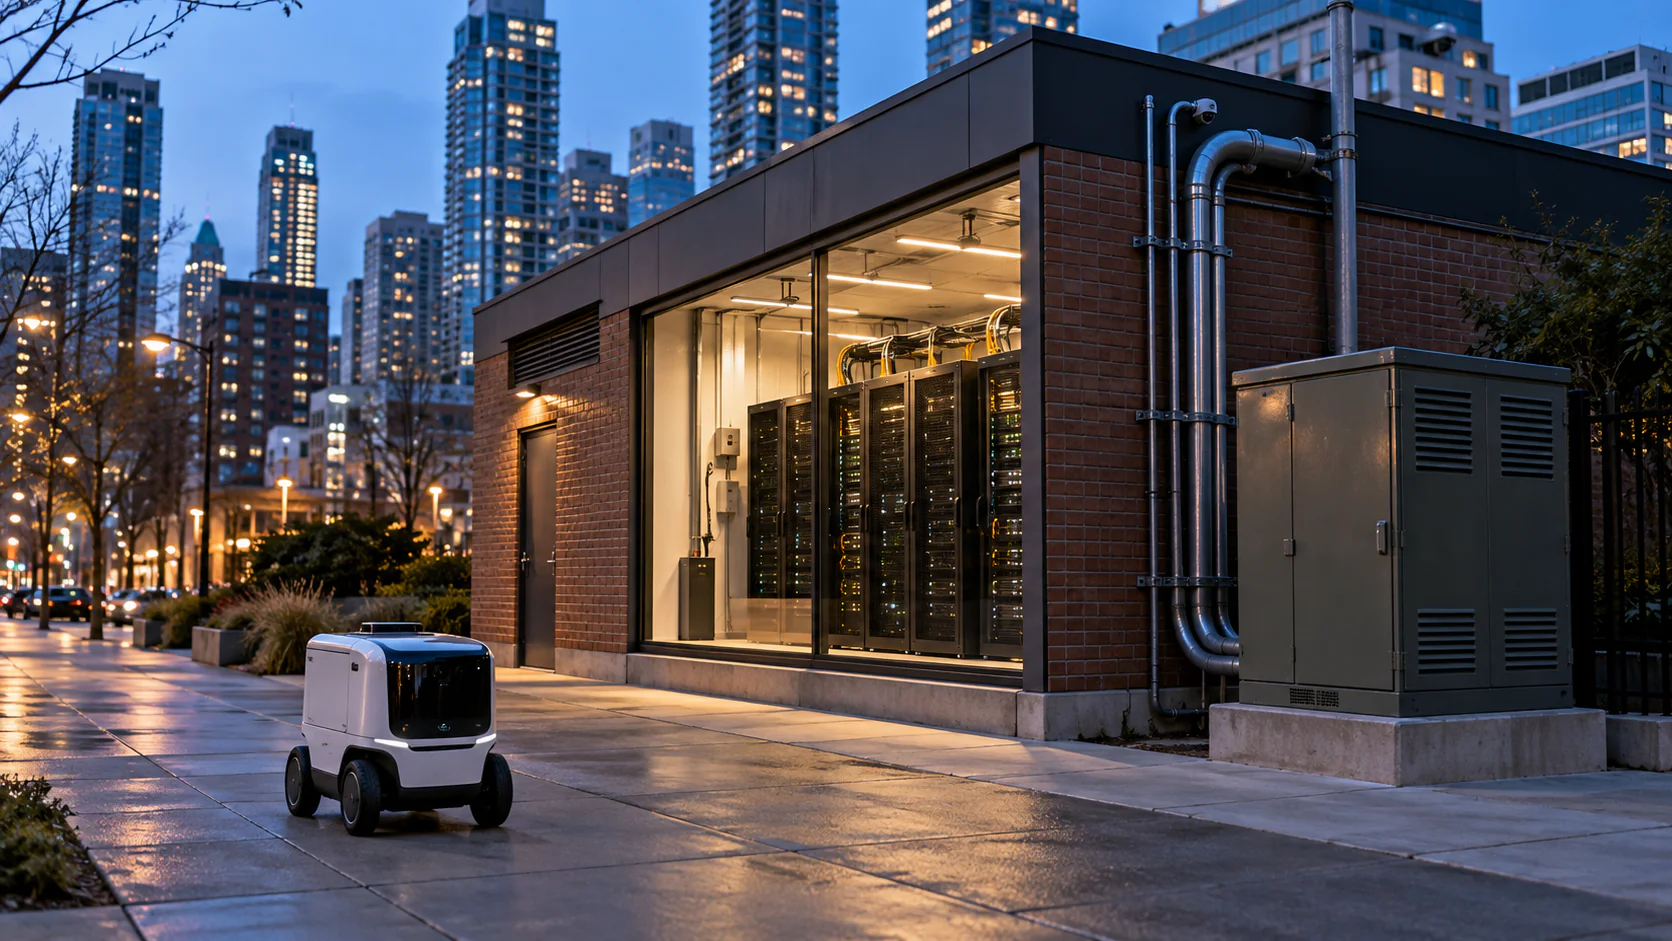
За останні кілька років, і це триває, ринок інфраструктури ШІ витратив величезну кількість часу та грошей (майже $7 трильйонів інвестицій у дата-центри до 2030 року, за оцінкою McKinsey), навчаючись будувати великі дата-центри там, де доступна енергія. “Де б не було” — ключове слово, бо місце розташування раніше не мало великого значення. Навчальний кластер потребує лише достатньої потужності. Однак місце розташування стає все більш важливим, оскільки використання ШІ виходить за межі чат-інтерфейсів і охоплює машини, голосові системи, відео та застосунки, що взаємодіють із фізичним світом. Такі операції вимагають обчислювальної потужності ближче до міських центрів, де відбуваються ці взаємодії, щоб знизити затримку. Хоча інструменти типу чат-ботів можуть терпіти затримку у півсекунди, автоматизовані сервіси, такі як дистанційно керовані роботизовані доставки, живі голосові асистенти або автоматизовані системи виконання замовлень, можуть потребувати реакції в межах мілісекунд.
Це новий виклик для компаній, що працюють у галузі ШІ. Як знайти менші блоки надійної енергії в межах та навколо великих мегаполісів? І навіть після того, як місця будуть виявлені, як впоратися з опором, з яким стикаються навіть віддалені дата-центри?
Попит на ШІ в міських центрах зростає
У міському середовищі зростає попит на ШІ, який виходить за межі особистого використання чат-ботів або будь‑якої надмірної зацікавленості в роботах. Робочий документ МВФ оцінює, що споживання електроенергії дата-центрами та ШІ вже досягло 400–500 ТВт·год у світі у 2023 році, а споживання, зумовлене ШІ, може потенційно досягти 1 500 ТВт·год до 2030 року. Автоматизація, необхідна для підвищення ефективності простих операцій — будь то обробка документів або архівація відео — вимагає великої кількості енергії у масштабі.
Міста перебувають у центрі цього процесу, як показало дослідження ОЕСР, що охопило 250 міст у 78 країнах. Воно виявило, що 56% вже активно використовували ШІ, тоді як ще 35% тестували або планували впровадження. Щоб проілюструвати простий приклад, розглянемо камери спостереження в місті. IHS Markit оцінює кілька років тому, що кількість камер спостереження у світі перевищить один мільярд. Хоча вони в основному використовуються для запису, зараз їх застосовують і для більш обчислювально інтенсивних завдань, наприклад відстеження об’єктів у мережі або пошуку великих відеоархівів за допомогою природної мови. Такі процеси не можуть виконуватись у кожній камері за поточних можливостей ШІ. Чи варто їх відправляти за межі міста до далекого дата-центру для обробки? Це непрактично через регуляції даних і витрати на передачу таких великих обсягів трафіку.
Недавнє опитування Gallup показало, що приблизно 30% працівників приватного та державного сектору використовують ШІ у своїй ролі, і ця цифра зростає. Ці галузі — будь то банківська, медична чи державна — стикаються з однаковими проблемами. Вони потребують інфраструктури ШІ у їхній власній юрисдикції і фізично достатньо близько, щоб контролювати її. Їхні інтерактивні голосові системи та відео-застосунки погіршуються зі зростанням затримки мережі. Навіть якщо проблему можна спочатку обійти, залишивши людського оператора для першого покоління автономних систем, таке наглядове управління не дуже терпляче до затримки. Наприклад, роботизовані доставки та домашні роботи, що контролюються через відеозв’язок, потребують повного комунікаційного циклу, який має залишатися нижче приблизно 80 мілісекунд, згідно з дослідженням віддаленого телеперетворення роботів. Автономні автомобілі, навпаки, є винятком: керування залишається на борту з міркувань безпеки, а віддалені оператори Waymo працюють з затримкою чверті секунди, деякі навіть з іншого континенту. Те, що місто успадковує від автономних флотилій, — це їхні дані, а не кермо.
Ринок дата-центрів недооцінює цей сплеск попиту. World Bank опублікував документ показуючи, як муніципалітети в країнах, таких як Аргентина, Індія та Ефіопія, серед інших, впровадили ШІ у сферах правосуддя, боротьби з корупцією, митниці, державного управління та покращення сервісу. Це не локальне явище. Це глобальна трансформація. У Teravolt ми оцінюємо, що мегаполіс з 10‑15 мільйонами жителів може підтримувати приблизно 6‑13 МВт безперервного навантаження ШІ, чутливого до затримки, до 2030 року, ще до масового впровадження універсальних роботів. Можна стверджувати, що це не велика цифра за стандартами гіпермасштабування, проте знайти її у правильному місці значно складніше, ніж здається. До 2036 року той самий мегаполіс перейде до 22‑50 МВт навантаження, чутливого до затримки, — і до 60‑100 МВт, якщо автомобільна індустрія почне виробляти роботів у автомобільному масштабі. Економіка попиту безжалісна у найкращому сенсі: кілька сотень доларів на рік вартості серверів на машині, що замінює $30 000‑$60 000 праці, — це попит, який не торгує ціною.
Додавання четвертого рівня обчислень
Наразі обчислювальна потужність для ШІ існує на трьох рівнях. Верхній шар складається з гігафабрик, які використовуються для навчання моделей. Їхнє розташування важливе для розробників лише в тому сенсі, що забезпечує великі обсяги енергії за прийнятною ціною. Далі йдуть регіональні AI‑об’єкти, зазвичай від 20 до 200 МВт, де регулярний попит на інференс у великих хмарних та корпоративних операціях виникає. Нарешті, у пристрої або робота вбудована обчислювальна потужність.
Схоже, між останніми двома шарами існує прогалина, яку я називаю міським шаром — прогалина, відповідальна за проблеми затримки. Їх потрібно розташовувати всередині або дуже близько до великих міст. Вони мають мати потужність у однозначних або низько двоцифрових мегаватах, будучи розташованими в межах мегаполісу та підключеними до високоякісного волокна. Початковою точкою може бути близько 2 МВт, якщо у сайту гарантовано електроживлення. Щоб продемонструвати практичність, уявімо доставочного робота. Він обробляє різні запити, і не всі їх можна виконати на пристрої. Хоча його навчають на гігафабриці, більш просунута допомога в режимі реального часу повинна оброблятися ближчим міським об’єктом, а не надсилатися до регіонального центру щоразу.
Проблема двостороннього трафіку
Міські дата‑центри не будуть лише проміжними точками отримання даних від центрів навчання, а й генеруватимуть великі обсяги даних, які потрібно буде передавати назад по ланцюжку.
Кожна автономна машина та система, багата на датчики, буде накопичувати інформацію, яку треба обробити та відправити назад для інтеграції в навчання. Флотилії роботів, що повертаються до зарядних станцій після зміни, надсилатимуть величезну корисну інформацію про крайові випадки та щоденну роботу, яку дата‑центри потребують для поліпшення функцій. Уявіть, що весь цей трафік надсилається одночасно в одному напрямку. Це створить вузьке місце. Саме тут у пригоді стає міський дата‑центр, оскільки він може обробити частину навантаження, перш ніж воно перевантажить регіональний обчислювальний об’єкт. Він може ідентифікувати та відкинути помилкові дані, одночасно стискаючи та передаючи корисну частину.
По суті, міський дата‑центр додає ще один шар фільтрації до двох попередніх шарів, роблячи потік даних ще більш організованим.
Чи стане майбутнє сервером на кожному кварталі?
Хоча я пропоную міські сервери як рішення, це також просто надто дорого, щоб вирішити проблеми затримки безконтрольним розповсюдженням. Незалежно від розміру, дата‑центр все одно потребує підключення до електромережі, трансформаторів, охолодження, безпеки, мережі та персоналу. Ці витрати не зменшуються пропорційно навантаженню ІТ. Щоб поставити це в перспективу, 0,5 МВт об’єкт все ще несе багато тих самих фіксованих витрат, що й значно більший майданчик.
У наших проектах ми бачили, що автономний міський дата‑центр стає економічно виправданим при потужності близько 5–8 МВт. Навіть за умови, що кілька об’єктів можуть спільно користуватися центром мережевих операцій, поріг лише знижується до 1,5–3 МВт. Тому підсумок залишається тим же. Розподіл 20 МВт по двадцяти локаціях замість двох‑трьох практично не зменшує затримку в межах мегаполісу — міське волоконне кільце має лише кілька мілісекунд — при цьому множать капітальні та експлуатаційні витрати.
Ось чому я вважаю, що індустрія повинна зменшити розмір і будувати те, що я називаю «підстанціями інтелекту». Наразі розробники вчаться будувати регіональні об’єкти в діапазоні 20–100 МВт. Майбутня мета — застосувати це до ще менших, міських майданчиків, щоб досягти рівня 2 МВт, придатного для великих міст.
Політичний бар’єр
Після розгляду економічної доцільності залишається політичний виклик. Дата‑центри стали все більш осуджуваними у медіа через їх негативний вплив на довкілля. За даними опитування Pew, понад половина американців вважає дата‑центри шкідливими для навколишнього середовища і має негативне ставлення до них. Аргумент створення робочих місць блідне у порівнянні з обсягом споживаної води, землі та електроенергії, а також шумом і викидами. Отримання дозволів навіть для менших міських об’єктів виявиться складним.
Ми вже бачимо приклади конфліктів між розробниками дата‑центрів та міськими владою. У США використання xAI газових турбін для прискорення будівництва в Мемфісі призвело до спорів щодо дозволів, опору громади та судових процесів. Європа пішла далі: у Амстердамі введено мораторій на об’єкти понад 70 МВт, Дублін тепер допускає нові дата‑центри лише за умови власного виробництва або зберігання енергії, а ключова підстанція західного лондонського коридору не буде посилена до початку 2030‑х років. Навіть поза такими високопрофільними випадками, коли це нова сфера конфлікту, багато міських влад не мають чіткого процесу схвалення додаткових 10 МВт AI‑інфраструктури в межах міської території. Як зазначено у звітi Національної ліги міст, однією з найпоширеніших проблем для міст є те, що старі місцеві зонизувальні коди не передбачають явно дата‑центри, що призводить до розгляду випадку за випадком. Такі юридичні невизначеності можуть затримати навіть технічно здійсненні проєкти.
Сьогоднішні інфраструктурні рішення формують нашу спроможність у майбутньому
Все це означає, що нам потрібно заздалегідь планувати та будувати інфраструктуру, необхідну для майбутніх прогресів у ШІ. Оскільки моделі розвиваються швидко, енергія, потрібна для їх роботи, залежить від типу інфраструктури, будівництво якої займає час. Підключення до електромережі може займати роки, і в деяких великих ринках дата‑центрів черги зараз тягнуться до семи‑десяти років. Тож якщо міста збільшуватимуть обчислювальну потужність ШІ до 2030 року, ця електрична інфраструктура повинна бути створена вже зараз. У Teravolt наша робоча модель оцінює глобальний міський попит на ШІ у 9‑18 ГВт до 2036 року. Це передбачає приблизно 1000‑1500 значних міських та метрополітенних об’єктів у світі, залежно від середнього розміру об’єкта, і в сумі це може становити ринок вартістю приблизно $500 мільярдів до $1 трильйона.
Якщо необхідне планування не буде здійснено, ми залишимося з передовою потужністю ШІ, яку не зможемо використати. У епоху мобільного зв’язку потрібна була інфраструктура веж для радіо‑покриття, щоб слідувати за людьми, інакше мобільний телефон був би зайвим. Подібним чином ми повинні визнати розрив між розвитком ШІ та впровадженням електричної інфраструктури. Там, де епоха мобільного зв’язку вимірювала покриття у сигнальних смужках, епоха ШІ вимірюватиме його у мілісекундах і ватах на жителя — і їй потрібні не мільйони веж, а приблизно тисяча об’єктів розміром з підстанцію. Оптичне волокно, мілісекунди та мегаватти є валютою в цій сфері, і ті, хто заздалегідь усвідомлює цю дефіцитність, будуть краще підготовлені формувати майбутнє.


