
ソートリーダー
次のAI電力ボトルネックは都市内部にある

 Unite.AI を Google の優先ソースに追加
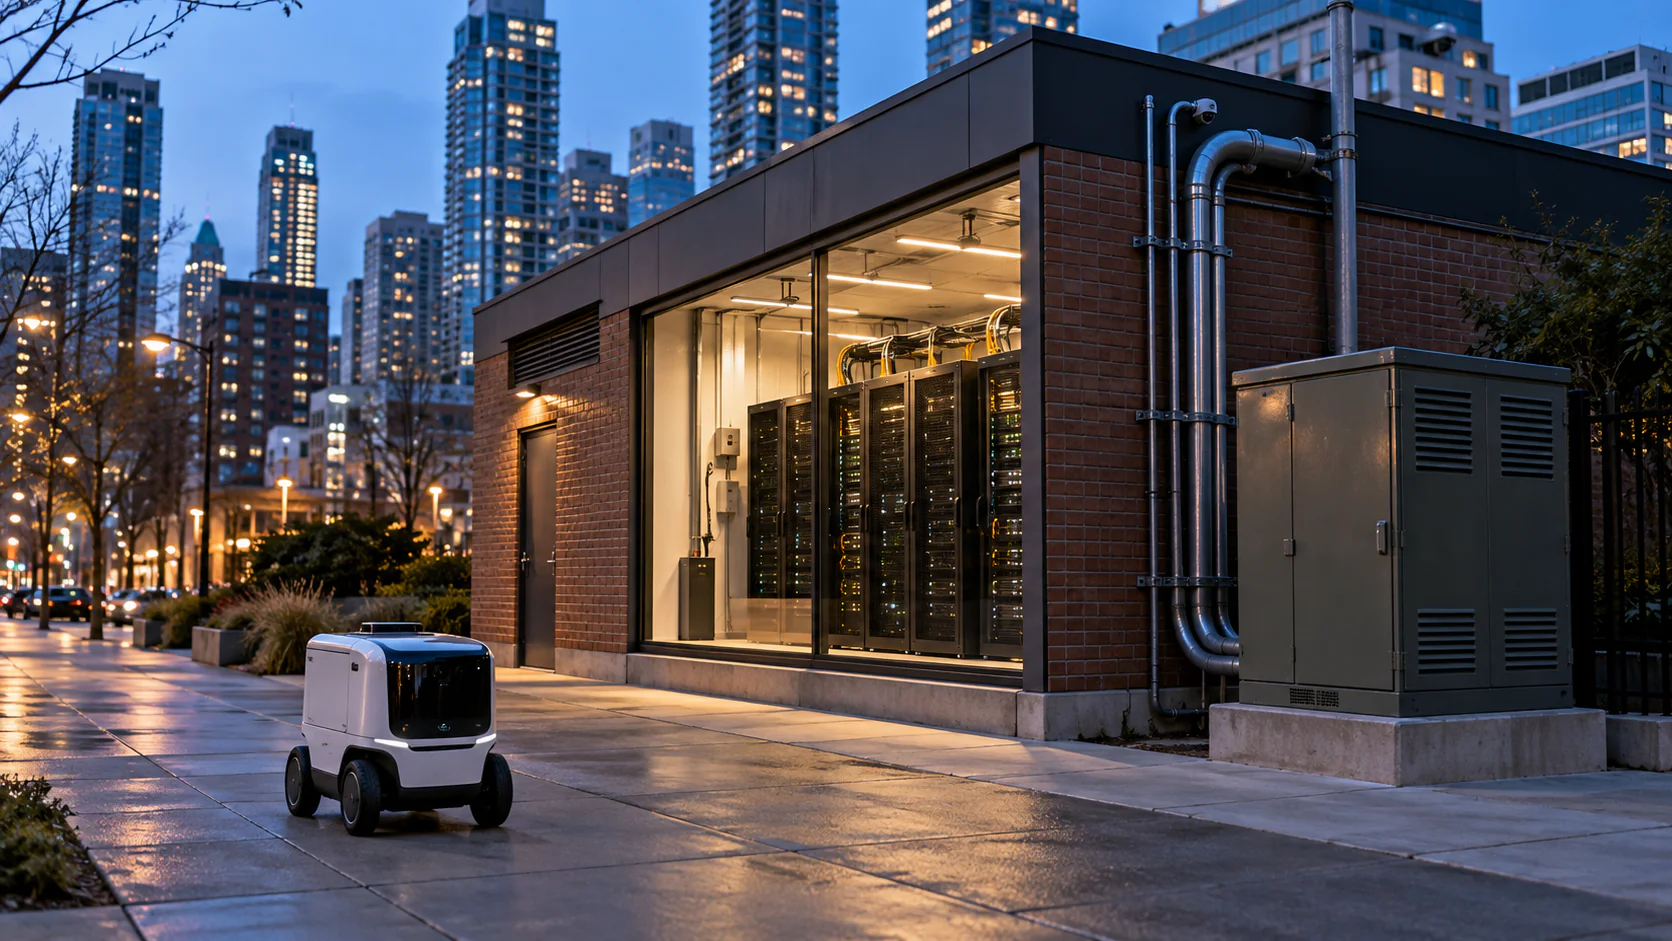
過去数年にわたり、そして現在も続くように、AIインフラ市場は膨大な時間と資金(2030年までに $7 trillion のデータセンター投資、マッキンゼーの推計)を費やし、電力が確保できる場所に大規模データセンターを建設する方法を学んできた。「どこでも」というのが重要なキーワードで、かつては場所はあまり重要ではなかった。トレーニングクラスターは単に十分な電力へのアクセスさえあればよい。しかし、AIの利用がチャットインターフェースを超えて機械、音声システム、動画、そして物理世界と相互作用するアプリケーションへと拡大する現在、場所の重要性が高まりつつある。こうした運用には、計算力をそれらの相互作用が行われる都市部に近い場所に置く必要があり、レイテンシを低く保つことが求められる。チャットボットのようなツールは0.5秒程度の遅延を許容できるが、遠隔監視された配送ロボットやライブ音声アシスタント、あるいは自動化されたフルフィルメントシステムといった自動サービスアプリケーションはミリ秒単位で反応する必要がある可能性がある。
これはAI企業にとっての新たな課題である。大規模な都市圏の内外で、信頼できる小規模な電力供給をどのように見つけるか? そして、場所が見つかった後でも、遠隔データセンターが直面している反発にどう対処するかが問題だ。
都市部におけるAI需要が高まっている
都市圏では、チャットボットの個人的利用やロボットへの過度な執着を超えるAIへの需要が高まっている。IMF のワーキングペーパーによると、データセンターとAIによる電力消費は2023年にすでに世界で400〜500 TWh に達しており、AI主導の消費は2030年までに1,500 TWh に達する可能性があるという。書類処理や動画のアーカイブといった単純作業をより効率化するために必要な自動化は、大規模に大量の電力を必要とする。
都市はこの分野の最前線にあり、OECD が78か国の250都市を調査した結果が示すように、56% はすでに AI を積極的に使用しており、さらに 35% がパイロットまたは導入計画を進めている。簡単なユースケースとして、都市の監視カメラを考えてみよう。IHS Markit は推定したところ、数年前に世界の監視カメラ数は10億台を超えると予測されていた。これらは主に記録目的で使用されているが、現在ではネットワーク上の物体追跡や自然言語で大規模な動画アーカイブを検索するなど、より計算負荷の高い作業にも利用されている。現在の AI 処理能力では、すべてのカメラでこのようなプロセスを実行することはできない。都市外の遠隔データセンターに送って処理すべきか? データ規制や大量トラフィックの移動コストを考えると、実用的ではない。
最近の Gallup 調査によると、民間および公共部門の従業員の30% が AI を使用していることが分かり、数は上昇傾向にある。これらのセクター—銀行、病院、公共機関など—は同様の課題に直面している。彼らは自らの管轄内に AI インフラを持ち、物理的に十分に近い場所で制御できることを求めている。インタラクティブな音声システムや動画アプリケーションはネットワークレイテンシが上がると性能が低下する。初期の自律システムで人間のオペレーターを残すことで問題を回避できても、その監視自体がレイテンシに寛容ではない。例えば、遠隔ビデオ接続で監視される配送ロボットや家庭用ロボットは、遠隔ロボットテレオペレーションの研究で測定されたように、約80ミリ秒以下の全通信ループを維持する必要がある。自動運転車は逆に例外で、安全上の理由から車内で運転が行われ、Waymo の遠隔オペレーターは0.25秒のレイテンシで作業しており、オペレーターの一部は別大陸にいる。都市が自律フリートから受け継ぐのはデータであり、ハンドルではない。
世界銀行が論文を発表したことにより、アルゼンチン、インド、エチオピアなどの国々の自治体が、司法、腐敗防止、税関、公共行政、サービス向上の分野で AI を導入している様子が示されている。 これは局所的な現象ではない。世界的な変革である。Teravolt の見積もりでは、人口 1,000 万から 1,500 万人の大都市圏は、2023 年までに一般用途ロボットが大量に展開される前に、2030 年までにおおよそ 6〜13 MW の継続的なレイテンシ感受性 AI 負荷を支えることができるという。ハイパースケールの基準から見るとそれほど大きな数値ではないが、適切な場所で見つけるのは見た目以上に難しい。2036 年までに同じ大都市圏はレイテンシ感受性負荷が 22〜50 MW に増加し、もし自動車産業がロボットを自動車規模で生産し始めれば 60〜100 MW に達するだろう。需要側の経済性は最も厳しい形で裏切られない。年間数百ドルのサーバーコストで、30,000〜60,000ドルの労働を代替する機械は、価格交渉をしない需要である。
コンピューティングに第4層を追加する
現在、AI の計算力は3つのレベルに分かれている。最上位層はモデルのトレーニングに使用されるギガファクトリーで構成され、その場所は開発者にとっては大量の電力を許容可能な価格で確保できるかどうかが重要である。次に、通常 20〜200 MW 程度の地域 AI 施設があり、そこでは主要なクラウドおよびエンタープライズ運用における継続的な推論需要が発生する。最後に、デバイスやロボットに直接組み込まれた計算力がある。
最後の二層の間に、私が「都市層」と呼ぶギャップがあるように思われます――このギャップがレイテンシ問題の原因です。これらは大都市の内部または非常に近くに配置する必要があります。規模は一桁または低二桁メガワットで、都市圏内に位置し、高品質の光ファイバーに接続されることが求められます。保証された電力が確保できる場合、出発点は約2 MW程度になるでしょう。実用性を示す例として、配達ロボットを考えてみます。ロボットはさまざまなリクエストを処理しますが、すべてをデバイス上で処理できるわけではありません。ギガファクトリーで学習させるだけでなく、リアルタイムの高度な支援は、毎回地域施設に送るのではなく、近くの都市施設で処理する必要があります。
双方向トラフィックの課題
都市データセンターは、単にトレーニングセンターからデータを受け取る中継点にとどまらず、パイプライン上流へ送られる大量のデータも生成します。
すべての自律機械やセンサーが豊富なシステムは、トレーニングに統合されるべき情報を蓄積し、処理して返送する必要があります。シフト後に充電ステーションに戻るロボット群は、エッジケースや日常業務に関する膨大で有用な情報を送信し、データセンターが機能改善に活用します。これらのトラフィックが一斉に同方向へ送られると、ボトルネックが生じます。ここで都市データセンターが役立ちます。地域コンピューティング施設が過負荷になる前に、一部の負荷を処理できるからです。また、誤ったデータを識別・除去し、有用な部分を圧縮して転送することも可能です。
本質的に、都市データセンターはそれ以前の二層に対してさらにフィルタリング層を提供し、データの流れをより整理されたものにします。
将来、すべてのブロックにサーバーが設置されるのか?
都市サーバーを解決策として提示していますが、無制限に増やすだけではレイテンシ問題を解決するには単に費用がかかりすぎます。規模に関わらず、データセンターは電力網接続、変圧器、冷却、セキュリティ、ネットワーク、スタッフを必要とします。これらのコストはIT負荷に比例して縮小しない。具体例として、0.5 MWの施設でも、はるかに大きなサイトと同様の固定費が多くかかります。
私たちのプロジェクトでは、単独の都市データセンターは約5〜8 MWで経済的に成立することが分かっています。複数拠点がネットワーク運用センターを共有すると仮定しても、閾値は1.5〜3 MWにしか下がりません。したがって結論は変わりません。20 MWを20か所に分散させることは、2〜3か所に集中させるのと比べて、都市圏内のレイテンシをほとんど削減できません—都市の光ファイバーリングは数ミリ秒しかない—むしろ資本と運用コストを増大させます。
このため、業界は規模を縮小し、私が「インテリジェンス用変電所」と呼ぶものを構築すべきだと考えています。現在、開発者は20〜100 MWの範囲で地域施設を構築する方法を学んでいます。将来的な目標は、これをさらに小規模な都市拠点に適用し、主要都市に適した2 MWレベルに到達させることです。
政治的障壁
経済的な実現性を超えても、政治的課題は依然として残ります。データセンターは環境への悪影響によりメディアでますます非難されている。Pewの調査によると、米国人の半数以上がデータセンターは環境に有害であると考え、否定的な見解を持っています。雇用創出の議論は、消費される水、土地、電力の量、さらには騒音や排出ガスと比べれば影が薄くなります。小規模な都市施設でさえ許可を得ることは困難になるでしょう。
データセンター開発者と自治体が対立する例はすでに見られます。米国では、xAIのガスタービン使用によりメンフィスでの建設が加速されましたが、許認可の争い、地域住民の反対、訴訟が発生しています。欧州ではさらに進んでおり、アムステルダムは70 MWを超える施設に対しモラトリアムを課し、ダブリンは自前の発電または蓄電を持つ新規データセンターのみを受け入れ、ウェストロンドン回廊の主要変電所は2030年代初頭まで強化されません。このような顕著なケース以外でも、争点が新しい領域であるため、多くの自治体は都市部に追加で10 MWのAIインフラを認可する明確なプロセスを持っていません。National League of Cities の報告書によれば、都市が直面する最も一般的な課題の一つは、古い地方ゾーニングコードがデータセンターを明示的に扱っておらず、個別審査が必要になることです。このような法的不確実性は、技術的に実現可能なプロジェクトでさえ遅延させる可能性があります。
今日のインフラ決定が将来の能力を形作る
要するに、AI の将来の進展に必要なインフラを事前に計画し構築する必要があるということです。モデルは急速に発展していますが、それらを動かすために必要な電力は、構築に時間がかかるインフラに依存しています。電力網の接続には数年かかることがあり、主要なデータセンターマーケットでは現在、待ち行列が7 年から 10 年に伸びています。したがって、都市が 2030 年までに AI 計算能力を増強するのであれば、その電力インフラは今すぐ整備しなければなりません。Teravolt によると、当社の作業モデルでは 2036 年までに世界の都市部における AI 需要は 9 から 18 GW と推定されています。これは、平均施設規模にもよりますが、世界中で約 1,000 から 1,500 の重要な都市・大都市サイトが必要になることを意味し、合計すると市場規模は約 5,000 億ドルから 1 兆ドルに達する可能性があります。
必要な計画が実施されなければ、活用できない高度な AI 容量に閉じ込められてしまいます。モバイル時代は、人々に追随するための無線カバレッジを提供する塔(タワー)のインフラが必要でなければ、携帯電話は無意味でした。同様に、AI の進化と電力インフラの整備との間にミスマッチがあることを認識しなければなりません。モバイル時代がカバレッジを信号バーで測っていたのに対し、AI 時代はミリ秒と住民あたりのワット数で測ります――そして必要なのは何百万もの塔ではなく、変電所規模の施設が約千箇所程度です。光ファイバー、ミリ秒、メガワットはこの分野の通貨であり、これらの希少性を事前に認識している者が将来を形作るのに適しています。


