
AI:n perusteet
Mikä on lineaarinen regressio?

 Lisää Unite.AI suosikkilähteisiisi Google-palvelussa
Lineaarinen regressio mallintaa jatkuvaa kohdetta lineaarisena yhdistelmänä yhdestä tai useammasta syöteominaisuudesta. Sitä käytetään ennustamiseen, estimaattiin ja läpinäkyvänä perusmallina sen ymmärtämiseksi, lisääkö monimutkaisempi malli merkittävää arvoa.
Sanoja riippumaton muuttuja ja riippuva muuttuja käytetään kuvaamaan rooleja mallissa, eivät todistettuja syy‑seurauksia. Regressio voi tunnistaa yhteyden, vaikka se selittyisi sekoittavalla tekijällä, valintaharhalla, käänteisellä syy-yhteydellä tai mittausvirheellä.
Keskeiset havainnot
- Kohde y mallinnetaan syöteominaisuuksista X; artikkelin vanhemmassa versiossa nämä tunnisteet käännettiin päinvastaisiksi yhdessä kaavojen selityksessä.
- Tavallinen pienimmän neliösumman menetelmä minimoi neliöjäännösten summan.
- Jäännösten diagnostiikka ja oletukset ovat tärkeitä päättelyn ja epävarmuuden kannalta.
- Ridge- ja lasso-regularisointi auttavat, kun selittäjät ovat lukuisia tai korreloituja.
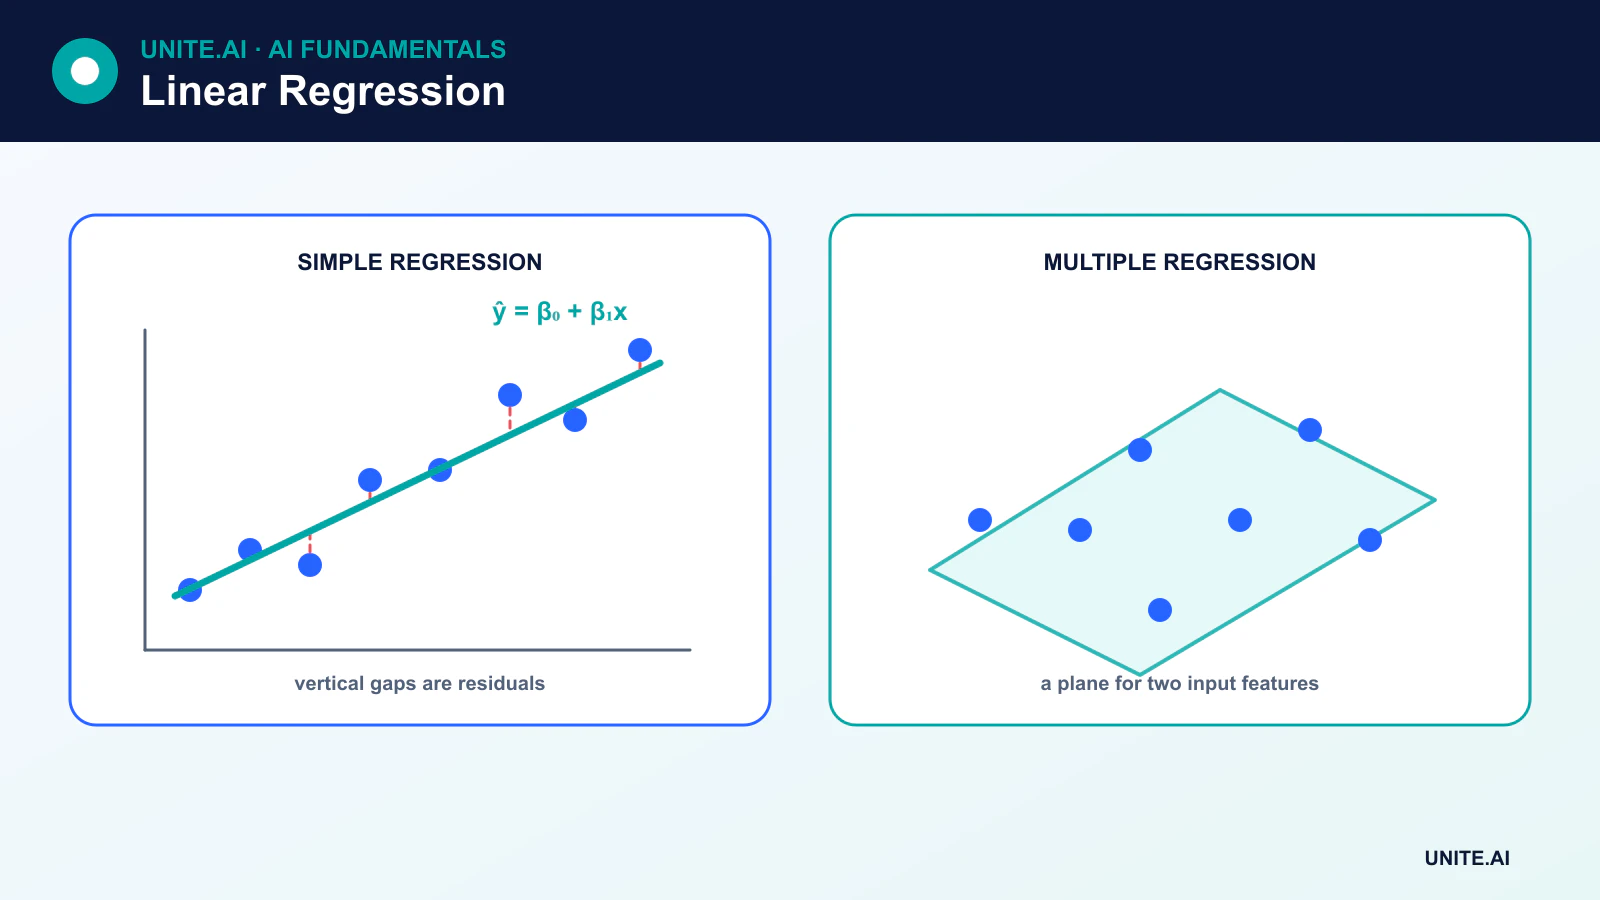
Yksinkertainen lineaarinen regressio
Kun on yksi ominaisuus, malli on:
ŷ = β₀ + β₁x
β₀ on vakiotermi ja β₁ on kulmakerroin. Havainnon i jäännös on yᵢ - ŷᵢ. Tavallinen pienimmän neliösumman menetelmä (OLS) valitsee kertoimet, jotka minimoivat neliöjäännösten summan.
Kulmakerroin arvioi odotetun muutoksen kohteessa, joka liittyy yhden yksikön muutokseen ominaisuudessa sovitetussa mallissa. Sitä ei tule kuvailla syyvaikutukseksi, ellei tutkimusasetelma ja oletukset tue syyidentifiointia.
Moninkertainen lineaarinen regressio
Kun on p ominaisuutta:
ŷ = β₀ + β₁x₁ + β₂x₂ + … + βₚxₚ
Jokainen kerroin tulkitaan muiden mukana olevien ominaisuuksien ehdollisena. Moninkertainen regressio voi sisällyttää kategorisia muuttujia koodaamisen, polynomitermien ja interaktioiden avulla. Se pysyy “lineaarisena”, koska se on lineaarinen kertoimissa, vaikka muunnettuja ominaisuuksia kuten x² sisällytetään.
Oletukset ja diagnostiset tarkastelut
Ennustamista varten keskeinen kysymys on, kuinka hyvin malli yleistyy. Klassisia kertoimetestejä ja -välejä varten lisäolettamukset tulevat tärkeiksi:
- Lineaarisuus: ehdollinen keskiarvo esitetään valitulla lineaarisella muodolla.
- Itsenäiset tai oikein mallinnettu virheet: toistuvat, ryhmitellyt, spatiaalit tai aikasarjahaavat havainnot saattavat vaatia erilaista virherakennetta.
- Vakiovirhevarianssi: heteroskedastisuus vaikuttaa keskihajontaan ja epävarmuusestimaatteihin.
- Rajoitettu multikollineaarisuus: vahvasti korreloivat selittäjät tekevät yksittäiset kertoimet epävakaiksi.
- Jäännösten jakauma: normaalijakauma on merkityksellinen joissakin pienten otosten inferensseissä, mutta ei vaatimus, että jokainen ominaisuus olisi normaalisti jakautunut.
Jäännöskuviot, leverage- ja vaikutusmittarit sekä toimialakohtainen tarkastelu voivat paljastaa poikkeavia havaintoja, epälineaarisuutta, vaihtuvaa varianssia tai havaintoja, jotka hallitsevat sovitusta.
Ennusteiden arviointi
- Keskiarvoinen absoluuttinen virhe (MAE) keskiarvoi absoluuttisten jäännösten suuruuden.
- Keskiarvoinen neliövirhe (MSE) painottaa suurempia virheitä enemmän.
- Neliöjuuri keskiarvoisesta neliövirheestä (RMSE) palauttaa neliövirheen kohdeyksiköihin.
- R² vertaa jäännösvaihtelua vakiovertailuun arvioiduissa datoissa.
R² ei ole tarkkuus, se ei vahvista syy‑yhteyttä, ja se voi olla negatiivinen testidatassa. Vahvistuksen tulee vastata todellista ennustustilannetta, mukaan lukien aika- tai ryhmäkohtaiset jaot tarpeen mukaan.
Ridge, lasso ja elastic net
Ridge-regressio lisää L2-penalisoinnin, joka supistaa kertoimia ja vakauttaa korreloituja selittäjiä. Lasso lisää L1-penalisoinnin ja voi asettaa kertoimia nollaksi. Elastic net yhdistää molemmat. Ominaisuudet tarvitsevat yleensä yhteensopivan skaalaamisen ennen kuin näitä penalisaatioita voidaan vertailla.
Regularisointi tuo mukanaan vinouman vaihdossa pienempään varianssiin ja voi vähentää ylisovitusta. Penalisoinnin voimakkuus valitaan vahvistuksen avulla, ei lopullisessa testijoukossa.
Milloin lineaarinen regressio on väärä työkalu
Lineaarinen malli voi epäonnistua, kun suhteet ovat voimakkaasti epälineaarisia, virheet riippuvat menneistä arvoista, kohteen jakaumat vaativat erikoismallinnusta tai muutama poikkeava havainto hallitsee neliövirhettä. Päätöspuut, yleistetyt lineaariset mallit, aikasarjamallit, robusti regressio tai epälineaariset menetelmät voivat sopia paremmin.
Vaikka monimutkaisempi malli voittaisi, lineaarinen regressio pysyy arvokkaana perusmallina. Jos suuri järjestelmä ei pysty ylittämään sitä luotettavasti, lisäkompleksisuutta ei ehkä voida perustella.
Mallin oletukset, estimaatti ja diagnostiset tarkastelut
Lineaarinen regressio mallintaa numeerisen tuloksen ehdollisen keskiarvon vakioterminä plus painotettuina selittäjinä. Tavallinen pienimmän neliösumman menetelmä valitsee kertoimet, jotka minimoivat neliöjäännökset. Kertoimet kuvaavat odotettua tuloksen muutosta yhden yksikön selittäjän muutoksessa, kun muut mukana olevat muuttujat pidetään vakiona määritellyssä mallissa. Tämä on yhteys, ellei syyidentifiointioletuksia ja tutkimusasetelmaa ole perusteltu. Yksiköt, koodaus, muunnokset, interaktiot ja referenssikategoriat määrittävät tulkinnan, joten ilman tietosanakirjaa kertoimet ovat puutteellisia.
Klassinen inferenssi perustuu oletuksiin funktionaalisesta muodosta, itsenäisistä virheistä, vakiovarianssista ja virhejakaumasta erityisiä testejä ja välejä varten. Jäännös‑vs‑sovitettu‑kuviot paljastavat epälineaarisuutta tai heteroskedastisuutta; Q–Q‑kuviot arvioivat hännän käyttäytymistä; leverage‑ ja vaikutusdiagnostiikat tunnistavat havainnot, jotka vaikuttavat voimakkaasti estimaatteihin. Korreloivat selittäjät suurentavat epävarmuutta ja tekevät yksittäiset kertoimet epävakaiksi, vaikka ennusteet olisivat riittäviä. Robustit keskihajonnat, muunnokset, splinit, hierarkkinen rakenne tai toinen malli voivat olla tarpeen sen sijaan, että poistettaisiin hankalat datapisteet.
Regularisointi, arviointi ja vastuullinen käyttö
Ridge-regressio supistaa kertoimia L2‑penalisoinnilla, kun taas lasso voi asettaa joitakin nollaksi L1‑penalisoinnilla; elastic net yhdistää ne. Standardisoi selittäjät, kun penalisaation mittakaavan tulee olla vertailukelpoinen, ja valitse voimakkuus vahvistuksen tai ristiinvalidoinnin avulla. Arvioi keskiarvoinen absoluuttinen virhe, neliöjuuri keskiarvoisesta neliövirheestä, jäännösjakauma, kalibrointi eri alueilla ja epävarmuus, käyttäen aika‑ tai ryhmäjakoja, jotka heijastavat käyttöä. Vertaa keskiarvoperusteiseen perusmalliin ja epälineaarisiin vaihtoehtoihin, mutta säilytä lineaariset mallit, kun läpinäkyvyys ja vakaus ovat arvokkaita.
Ekstrapolointi havaittujen selittäjäalueiden ulkopuolelle seuraa sovitettua viivaa ilman näyttöä ja voi olla vaarallista. Seuraa tuotannossa ominaisuuksien alueita, puuttuvia arvoja, jäännöksiä ja alaryhmien virheitä. Ennusteväli kuvaa yksittäisen tuloksen epävarmuutta ja on leveämpi kuin keskiarvon luottamusväli; molemmat vaativat oletuksia. Vältä muuttujien kontrollointia, jotka tuovat syy‑vinoumaa, kun tavoite on vaikutuksen estimaatti. Lineaarinen regressio on tarkka työkalu määritellylle suhteelle, ei universaali takuu siitä, että maailma on lineaarinen tai että kerroin edustaa interventiota.
Käytännön esimerkki: toimitusajan arviointi
Logistiikkatiimi mallintaa toimitusajan etäisyyden, palvelutason, alueen, viikonpäivän ja tunnetun sään perusteella. Se tarkastelee epälineaarisia jäännösmalleja ja lisää perusteltuja splinejä ja interaktioita sen sijaan, että lineaarista yhtälöä käsiteltäisiin kirjaimellisena fysiikan lakina. Kuljettaja‑ ja reittiryhmät määrittävät vahvistus‑foldit. Raportoidaan keskiarvoinen absoluuttinen virhe, häntävirhe, välin kattavuus ja systemaattinen vinouma. Peruutetut toimitukset ja saapumisen jälkeen kirjattu data suljetaan pois tai mallinnetaan erikseen.
Kertoimet dokumentoidaan yksiköissä ja tarkistetaan epävakauden varalta korreloivien selittäjien yhteydessä. Malli kieltäytyy ekstrapoloimasta vahvistettujen etäisyys‑ ja aluealueiden ulkopuolelle. Ennustevälit liitetään arvioihin, ja alapuolinen aikataulutus käyttää niiden epävarmuutta. Seuranta seuraa ominaisuuksien alueita, jäännöksiä, välin kattavuutta ja vinoumaa verkon muutosten jälkeen. Syysväite kuljettajasta tai säästä ei tehdä ennustavista kerroista; operatiiviset kokeilut tai vahvempi identifiointi olisi vaadittava interventiota tukemaan.
Toteutustodisteet ja operatiivinen valmius
Tuotantopäätös vaatii enemmän kuin onnistuneen demonstraation. Määritä kohdekäyttäjät, käyttöympäristö, syötteet, tuotokset, riippuvuudet, omistaja ja kunkin merkittävän vian seuraukset. Perusta toistettavissa oleva perusmalli ja versioitu arviointijoukko ennen hienosäätöä. Testaa tavalliset tapaukset, reunat, virheelliset tai puuttuvat syötteet, jakauman siirtymä, riippuvuuden katkos, väärinkäyttö sekä ryhmät tai ympäristöt, joilla on suurin riski alipalveluun. Mittaa tehtävän laatu yhdessä kalibroinnin tai epävarmuuden, latenssin, läpimenoajan, resurssikustannusten, saavutettavuuden, yksityisyyden ja turvallisuuden kanssa. Tallenna jokainen muunnos ja kynnysarvo, jotta riippumaton tarkastaja voi toistaa tuloksen ja erottaa todisteet houkuttelevasta prototyypistä.
Ennen lanseerausta nimeä vastuuhenkilöt julkaisulle, poikkeuksille, muutoksille, palautukselle ja poistolle. Käytä vaiheistettua käyttöönottoa, säilytä turvallinen varmistus ja varmista seuranta tahallisesti injektoiduilla virheillä. Operatiivisen telemetrian tulee paljastaa syötteen laatu, tuotoksen käyttäytyminen, mallin tai säännön versio, riippuvuuksien tila, ihmisen ohitukset ja vahvistetut tulokset keräämättä tarpeetonta arkaluonteista dataa. Määritä hälytyskynnys ja vastuuhenkilö, tarkastele sitten todellista näyttöä käyttöönoton jälkeen sen sijaan, että oletettaisiin offline‑suorituskyvyn säilyvän. Arvioi uudelleen aina, kun tietolähteet, käyttäjät, mallit, toimittajat, politiikat, laitteisto tai tavoitteet muuttuvat. Ylläpidettävä järjestelmä tarvitsee myös dokumentoidun palautumisen, tapausten oppimisen, poistamisen ja säilytyksen menettelytavat sekä selkeän pisteen, jossa se tulee poistaa tai korvata.
Usein kysytyt kysymykset
Vaatiiko lineaarinen regressio vain yhden syötemuuttujan?
Ei. Yksinkertaisessa regressiossa on yksi selittäjä, kun taas moninkertaisessa lineaarisessa regressiossa voidaan käyttää monia numeerisia, koodattuja kategorisia, muunnettuja ja interaktio‑ominaisuuksia.
Voiko lineaarinen regressio todistaa syy‑yhteyden?
Ei. Syyselitys vaatii puolustettavan tutkimusasetelman ja oletuksia sekoittavista tekijöistä, valinnasta, mittauksesta ja interventiosta. Ennustava kerroin yksinään kuvaa sovitetussa mallissa olevaa yhteyttä.
Ensisijaiset viitteet












