
Лидеры мнений
Следующим узким местом в мощности ИИ станет внутри городов

 Добавьте Unite.AI в избранные источники в Google
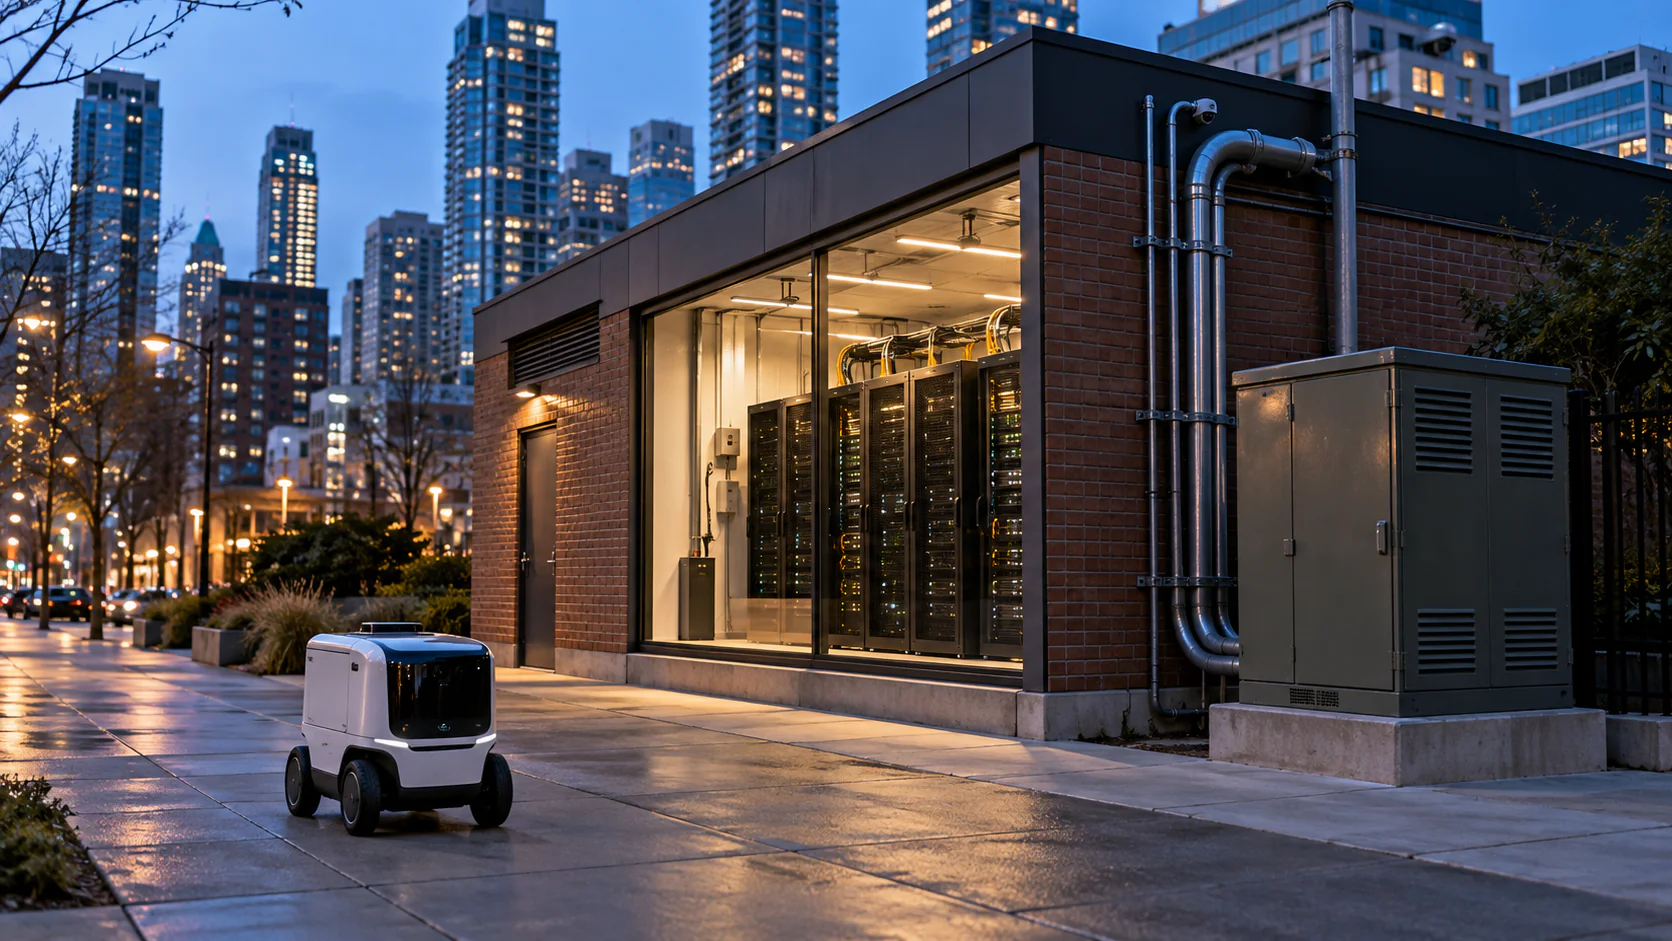
За последние несколько лет, и продолжается, рынок инфраструктуры ИИ потратил огромное количество времени и денег (почти $7 триллионов инвестиций в дата‑центры к 2030 году, по оценке McKinsey) на изучение того, как строить крупные дата‑центры там, где доступна электроэнергия. «Где бы ни было» — ключевое слово, потому что местоположение не имело особого значения. Для тренировочного кластера достаточно доступа к достаточному объёму энергии. Однако местоположение становится всё более важным, поскольку использование ИИ выходит за пределы чат‑интерфейсов и переходит к машинам, голосовым системам, видео и приложениям, взаимодействующим с физическим миром. Такие операции требуют вычислительной мощности ближе к городским центрам, где происходят эти взаимодействия, чтобы снизить задержку. В то время как такие инструменты, как чат‑боты, могут терпеть полусекундную задержку, автоматизированные сервисные приложения, например удалённо управляемые роботы‑доставщики, живые голосовые помощники или системы автоматического выполнения заказов, могут потребовать реагировать за миллисекунды.
Это новая проблема для компаний, работающих в сфере ИИ. Как найти небольшие участки надёжной энергии в крупных мегаполисах и их окрестностях? И даже после того, как места будут отобраны, как справиться с реакцией, с которой сталкиваются даже удалённые дата‑центры?
Спрос на ИИ в городских центрах растёт
В городской сфере растёт спрос на ИИ, выходящий за пределы личного использования чат‑ботов или любой одержимости роботами. IMF рабочий документ оценивает, что потребление электроэнергии дата‑центрами и ИИ уже достигло 400–500 ТВт·ч в мире в 2023 году, а потребление, обусловленное ИИ, может достичь 1 500 ТВт·ч к 2030 году. Автоматизация, необходимая для повышения эффективности простых операций — будь то обработка документов или архивирование видео — требует большого объёма энергии в масштабах.
Города находятся в авангарде этого процесса, о чём свидетельствует обзор ОЭСР, охватывающий 250 городов в 78 странах. Было установлено, что 56 % уже активно используют ИИ, а ещё 35 % находятся в стадии пилотного проекта или планируют внедрение. Чтобы проиллюстрировать простой пример, рассмотрим камеры видеонаблюдения в городе. IHS Markit оценил несколько лет назад, что количество камер видеонаблюдения в мире превысит один миллиард. Хотя они в основном используются для записи, теперь их применяют и для более вычислительно требовательных задач, например отслеживания объектов по сети или поиска в больших видеархивах с помощью естественного языка. Такие процессы не могут выполняться в каждой камере с текущими возможностями ИИ‑обработки. Следует ли отправлять их из города в удалённый дата‑центр для обработки? Это непрактично из‑за регуляций данных и стоимости передачи такого объёма трафика.
Недавнее исследование Gallup показывает, что около 30 % сотрудников частного и государственного сектора используют ИИ в своей работе, и эта цифра растёт. Эти сектора — будь то банки, больницы или государственные организации — сталкиваются с теми же проблемами. Они хотят ИИ‑инфраструктуру в своей юрисдикции и физически достаточно близко для контроля. Их интерактивные голосовые системы и видеоприложения ухудшаются по мере роста сетевой задержки. Даже если проблему можно первоначально обойти, оставив человеческого оператора для первого поколения автономных систем, такое наблюдение само по себе мало терпимо к задержкам. Например, роботы‑доставщики и домашние роботы, контролируемые по видеосвязи, требуют полного коммуникационного цикла, который должен оставаться ниже примерно 80 миллисекунд, согласно исследованию удалённого телоуправления роботами. Автономные автомобили, вопреки ожиданиям, являются исключением: управление остаётся на борту по соображениям безопасности, а удалённые операторы Waymo работают с задержкой в четверть секунды, некоторые из них находятся на другом континенте. Что город получает от автономных флотов, так это их данные, а не рулевое колесо.
Рынок дата‑центров недооценивает этот всплеск спроса. World Bank опубликовал документ, показывающий, как муниципалитеты в таких странах, как Аргентина, Индия и Эфиопия, а также другие, внедрили ИИ в сферах юстиции, борьбы с коррупцией, таможни, государственного управления и улучшения услуг. Это не локальное явление. Это глобальная трансформация. По оценкам Teravolt, мегаполис с населением от 10 до 15 миллионов человек может поддерживать примерно от 6 до 13 МВт непрерывной нагрузки ИИ, чувствительной к задержкам, к 2030 году, до массового развертывания универсальных роботов. Можно сказать, что эта цифра не велика по гиперскейл‑стандартам, но найти её в нужном месте гораздо сложнее, чем кажется. К 2036 году тот же мегаполис перейдёт к нагрузке от 22 до 50 МВт, чувствительной к задержкам, — и до 60–100 МВт, если автомобильная отрасль начнёт производить роботов в автомобильных масштабах. Экономика спроса безжалостна в лучшем смысле: несколько сотен долларов в год стоимости серверов на машине, заменяющей $30 000–$60 000 труда, — это спрос, который не торгуется по цене.
Добавление четвертого уровня к вычислениям
В настоящее время вычислительная мощность для ИИ существует на трёх уровнях. Верхний слой состоит из гигафабрик, используемых для обучения моделей. Их расположение важно для разработчиков лишь в той мере, в какой оно обеспечивает большие объёмы энергии по приемлемой цене. Затем идут региональные AI‑объекты, обычно от 20 до 200 МВт, где происходит большая часть повторяющегося спроса на выводы в крупных облачных и корпоративных операциях. Наконец, имеется вычислительная мощность, встроенная непосредственно в устройство или робота.
Кажется, существует разрыв между последними двумя уровнями, который я определяю как городской слой — разрыв, отвечающий за проблемы задержки. Их необходимо размещать внутри или в непосредственной близости от крупных городов. Их мощность должна измеряться в однозначных или низко двузначных мегаваттах, при этом они должны находиться в пределах мегаполисов и быть подключены к высококачественному волокну. Отправной точкой может быть около 2 МВт, если у площадки гарантировано электроснабжение. Чтобы продемонстрировать практичность, рассмотрим доставочный робот. Он обрабатывает разные запросы, и не всё может быть выполнено на самом устройстве. Хотя он обучается на гигафабрике, более продвинутая помощь в реальном времени должна обрабатываться ближайшим городским объектом, а не отправляться каждый раз в региональный центр.
Проблема двунаправленного трафика
Городские дата‑центры будут не просто промежуточными точками получения данных из учебных центров, но и генерировать большие объёмы данных, которые необходимо отправлять обратно по цепочке.
Каждая автономная машина и система, насыщенная датчиками, будет накапливать информацию, которую необходимо обработать и отправить обратно для интеграции в обучение. Партии роботов, возвращающиеся к своим зарядным станциям после смены, будут передавать огромный полезный объём данных о крайних случаях и ежедневных операциях, которые дата‑центрам нужны для улучшения функций. Представьте, что весь этот трафик отправляется одновременно в одном направлении. Это создаст узкое место. Здесь на помощь приходит городской дата‑центр, который может обработать часть нагрузки, прежде чем она перегрузит региональное вычислительное учреждение. Он способен выявлять и отбрасывать ошибочные данные, одновременно сжимая и передавая полезные части.
По сути, городской дата‑центр добавляет ещё один уровень фильтрации к двум предшествующим слоям, делая поток данных более упорядоченным.
Будущее — сервер на каждом квартале?
Хотя я предлагаю городские серверы как решение, это просто слишком дорого, чтобы решить проблемы задержки безудержным распространением. Независимо от размера, дата‑центр всё равно требует подключения к электросети, трансформаторов, охлаждения, обеспечения безопасности, сетей и персонала. Эти затраты не уменьшаются пропорционально нагрузке ИТ. Чтобы понять масштаб, объект мощностью 0.5 МВт всё ещё несёт многие из тех же фиксированных расходов, что и гораздо более крупный объект.
В наших проектах мы увидели, что автономный городской дата‑центр становится экономически целесообразным при мощности около 5–8 МВт. Даже при предположении, что несколько площадок могут делить центр сетевых операций, порог снижается лишь до 1.5–3 МВт. Таким образом, итог остаётся прежним. Распределение 20 МВт по двадцати локациям вместо двух‑трёх почти не сокращает задержку внутри мегаполиса — городской волоконный кольцевой канал составляет лишь несколько миллисекунд — но умножает капитальные и эксплуатационные затраты.
Поэтому я считаю, что отрасли необходимо уменьшать масштаб и строить то, что я называю «подстанциями для интеллекта». В настоящее время разработчики учатся создавать региональные объекты в диапазоне от 20 до 100 МВт. Будущая цель — применить это к ещё более мелким городским площадкам, чтобы достичь уровня 2 МВт, подходящего для крупных городов.
Политическое препятствие
Пройдя экономическую целесообразность, политический вызов всё ещё остаётся. Дата‑центры стали всё более демонизироваться в СМИ из‑за их негативного воздействия на окружающую среду. По данным опроса Pew, более половины американцев считают, что дата‑центры вредят экологии и имеют отрицательное отношение к ним. Аргумент о создании рабочих мест бледнеет по сравнению с объёмом потребляемой воды, земли и электроэнергии, а также шумом и выбросами. Получение разрешений даже для небольших городских объектов окажется сложным.
Мы уже видим примеры конфликтов между разработчиками дата‑центров и городскими властями. В США использование xAI газовых турбин для ускорения строительства в Мемфисе привело к спорам о разрешениях, сопротивлению со стороны сообщества и судебным разбирательствам. В Европе ситуация более продвинутая: Амстердам ввёл мораторий на объекты мощностью более 70 МВт, Дублин теперь допускает новые дата‑центры только при условии, что они обеспечивают собственное производство или хранение энергии, а ключевая подстанция западного лондонского коридора не будет модернизирована до начала 2030‑х годов. Даже за пределами таких громких дел, поскольку это новая область конфликтов, многие городские власти не имеют чёткого процесса одобрения дополнительных 10 МВт ИИ‑инфраструктуры внутри городской зоны. Как отмечено в отчёте National League of Cities, одной из самых распространённых проблем для городов является то, что старые местные зонирования явно не учитывают дата‑центры, что приводит к рассмотрению каждого случая индивидуально. Такие юридические неопределённости могут задержать даже технически осуществимые проекты.
Сегодняшние инфраструктурные решения формируют нашу способность к будущему
Все это говорит о том, что нам необходимо заранее планировать и строить инфраструктуру, необходимую для будущих прогрессов в области ИИ. Потому что, хотя модели развиваются быстро, мощность, требуемая для их работы, зависит от типа инфраструктуры, строительство которой занимает время. Подключения к электросетям могут занимать годы, и в некоторых крупных рынках дата‑центров очереди сейчас растягиваются до семи‑десяти лет. Поэтому, если к 2030 году города наращивают вычислительные мощности ИИ, эта электроэнергетическая инфраструктура должна быть создана уже сейчас. По оценкам нашей рабочей модели в Teravolt, глобальный спрос городов на ИИ к 2036 году составит от 9 до 18 ГВт. Это подразумевает около 1000‑1500 значимых городских и метрополитенских площадок по всему миру, в зависимости от среднего размера объекта, и в совокупности может представлять рынок стоимостью примерно от $500 млрд до $1 трлн долларов.
Если необходимое планирование не будет проведено, мы окажемся в ситуации, когда у нас будет продвинутая вычислительная мощность ИИ, которую мы не сможем использовать. Эпоха мобильных технологий требовала инфраструктуру из башен для радиопокрытия, чтобы следовать за людьми, иначе мобильный телефон был бы бессмыслен. Аналогично, мы должны признать несоответствие между развитием ИИ и установкой электроэнергетической инфраструктуры. Где эпоха мобильных технологий измеряла покрытие в сигнальных барах, эпоха ИИ будет измерять его в миллисекундах и ваттах на жителя — и ей понадобится не миллионы башен, а примерно тысяча объектов размером с подстанцию. Оптоволокно, миллисекунды и мегаватты являются валютой в этой сфере, и те, кто заранее осознает эту дефицитность, лучше подготовлены к формированию будущего.


