
Wywiady
Andrew Gershfeld, Partner Zarządzający w Flint Capital – Wywiad

 Dodaj Unite.AI do preferowanych źródeł w Google
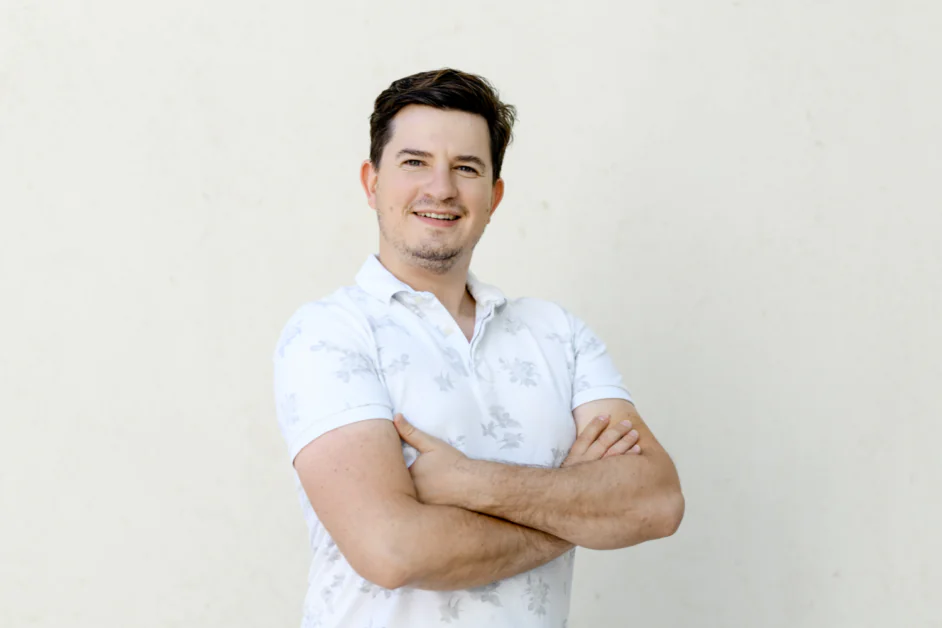
Andrew Gershfeld, partner zarządzający w Flint Capital, kieruje międzynarodowym rozwojem biznesowym firmy i zasiada w radach nadzorczych JobToday, Cream Finance, Yva oraz Flo.Health. Wcześniej pełnił funkcję dyrektora ds. inwestycji w ABRT Venture Fund, gdzie koncentrował się na transakcjach na wczesnym etapie i współinwestycjach z dużymi funduszami. Zanim zajął się venture capital, zbudował i sprzedał własną firmę GlavSkidka. Zdobyte w ten sposób doświadczenie przedsiębiorcy wykorzystuje dziś w sektorach internetu konsumenckiego, handlu elektronicznego, B2B SaaS i wirtualizacji.
Flint Capital to globalny fundusz venture capital z siedzibą w Bostonie, wspierający młode spółki programistyczne w Stanach Zjednoczonych, Europie i Izraelu. Koncentruje się między innymi na enterprise SaaS, sztucznej inteligencji, cyberbezpieczeństwie, fintechu, infrastrukturze IT i internecie konsumenckim. Firma pomaga założycielom wejść na rynek amerykański i zwykle inwestuje od rund pre-A do serii B, prowadząc rundy czekami od 1 do 5 mln dolarów i dokonując kolejnych inwestycji do 10 mln dolarów. Dzięki sukcesom takim jak WalkMe (WKME ), Socure i Flo.Health Flint Capital zyskał reputację funduszu wspierającego szybko rosnące startupy i był wielokrotnie uznawany za fundusz przyjazny założycielom.
Przeszedłeś od zbudowania i sprzedaży własnej firmy do roli inwestora VC, a następnie partnera we Flint Capital. Co początkowo przyciągnęło Cię do inwestowania i jak ta zmiana wpłynęła na sposób, w jaki dziś oceniasz i wspierasz założycieli?
Ciekawość. Zbudowałem własną firmę bez zewnętrznego finansowania, obserwując jednocześnie innych założycieli pozyskujących kapitał wysokiego ryzyka — środki zabezpieczone wyłącznie wizją i energią. Zastanawiałem się: czy to działalność charytatywna, czy kryje się za tym coś głębszego?
Po sprzedaży firmy zostałem inwestorem, aby się tego dowiedzieć. I nauczyłem się jednego:
Pieniądze są takie same w rękach każdego. Różnicę robią ręce, które je trzymają. Niektórzy inwestorzy VC stają się paliwem rakietowym. Inni hamują firmę.
Zanim zostałem inwestorem VC, zakładałem, że chodzi wyłącznie o kapitał. Największym zaskoczeniem było odkrycie, jak duży wpływ ma wszystko, co otacza kapitał: zadanie właściwego pytania we właściwej chwili, słuchanie bez oceniania, gdy założyciel musi głośno przemyśleć problem, dokonanie odpowiedniego przedstawienia, które uruchamia reakcję łańcuchową, albo pomoc w zatrudnieniu kluczowej osoby przez zaproszenie kandydata na lunch i pokazanie mu szansy życia.
Czasem praca jest chłodniejsza — trzeba ostudzić zespół, kiedy nie ma dopasowania produktu do rynku, a zegar finansowy tyka.
Lata spędzone jako założyciel nauczyły mnie trzech rzeczy, które wnoszę do każdej inwestycji.
Po pierwsze, szacunku dla determinacji potrzebnej do samodzielnego finansowania firmy. Założyciele, którzy jak najdłużej odkładają pozyskanie kapitału, budują inny poziom odporności.
Po drugie, głębokiego zrozumienia ogromnej samotności towarzyszącej budowaniu czegoś pionierskiego. Potrzeba wielkiej wiary w siebie, aby iść naprzód i inspirować innych do podążania na teren, na którym nikt wcześniej nie był.
Po trzecie, zespół decyduje o wszystkim. Samodzielna przedsiębiorczość jest realnym trendem i być może zobaczymy jednorożce stworzone przez pojedyncze osoby. Z mojego doświadczenia wynika jednak, że wyniki bardziej niż cokolwiek innego zależą od zespołu.
Najtrudniejsze jest zachowanie równowagi między wsparciem a bezpośredniością, gdy spółka portfelowa zmierza w złym kierunku. Inwestorzy boją się, że zostaną źle zrozumiani, lecz założyciele niemal zawsze wracają później z wdzięcznością. Takie rozmowy pomagają im się zatrzymać, odzyskać grunt pod nogami i dostosować plany do kolejnego etapu.
Nie ma na to formuły. Jedyną stałą jest zaufanie, a ono wymaga otwartości obu stron. Założyciele, którzy zawsze kreują się na dominujących liderów i usiłują wyglądać na niezniszczalnych, pomijają coś kluczowego. Prawdziwa więź powstaje w chwilach szczerości i odsłonięcia słabości — właśnie wtedy założyciele zapuszczają głębsze, trwalsze korzenie.
Kiedy oceniasz założycieli firm AI, jakie sygnały świadczą o tym, że potrafią zbudować trwałą firmę? Jak równoważysz doskonałość techniczną z głęboką znajomością domeny w sektorach opartych na zaufaniu, takich jak legaltech, cyberbezpieczeństwo i opieka zdrowotna?
Większość inwestorów VC optymalizuje pod kątem trwałości. Ja optymalizuję pod kątem antykruchości.
Trwałe firmy wytrzymują wstrząsy. Firmy antykruche stają się dzięki nim silniejsze. Trwałość jest obroną, a antykruchość atakiem. W epoce AI szybkość adaptacji za każdym razem wygrywa z samą odpornością.
Spotykając założycieli, nie szukam ludzi, którzy potrafią jedynie znosić presję. Szukam takich, którzy przekształcają ją w nowe atuty i możliwości. To właśnie tworzy wielkie firmy. Rozpoznanie tej cechy jest trudne, dlatego analizujemy, jak wcześniej radzili sobie z niepewnością. Antykruchość jest sygnałem, którego poszukuję.
Jeśli chodzi o doskonałość techniczną i wiedzę dziedzinową: w AI wygrywa znajomość domeny. Za każdym razem.
W spółkach na wczesnym etapie wiedza dziedzinowa oraz umiejętność sprzedaży i dystrybucji liczą się bardziej niż techniczny geniusz. Nadal chcemy talentów technicznych — ludzi, którzy widzą granicę możliwości i potrafią prawidłowo wyznaczyć drogę do celu. Nie muszą jednak być mistrzami rzemiosła. Muszą szybko dostarczać produkt.
Wolałbym wesprzeć drwala, który trzema uderzeniami osiągnie dopasowanie produktu do rynku, niż snycerza przez lata tworzącego idealną architekturę. Szybkość dojścia do PMF jest wszystkim, a eksperci dziedzinowi dokładnie wiedzą, gdzie uderzyć siekierą.
Idealny założyciel? Ekspert dziedzinowy, który osobiście doświadczył problemu, jaki rozwiązuje — ktoś, kto zna teren i działa pilnie.
A jeśli chodzi o strukturę zespołu, wybieram dwóch założycieli, którzy całkowicie sobie ufają, rozumieją zakresy swoich ról i wzajemnie się uzupełniają. Taki układ wygrywa znacznie częściej niż jakikolwiek konkretny zestaw umiejętności.
Własne dane, integracja z procesem pracy i zdolność do obrony przewagi stają się obowiązkowe dla młodych firm AI. Który z tych elementów uważasz za najsilniejszą fosę konkurencyjną i dlaczego?
Modele stają się towarem tak jak procesory. Fosa znajduje się w danych i procesie pracy. Są współzależne — jedno wzmacnia drugie.
Modele są mózgiem i z każdym kwartałem tanieją. Wynik zależy jednak całkowicie od danych używanych do trenowania, formułowania zapytań i wzbogacania odpowiedzi. Aby zbierać te dane, potrzebne są punkty styku z użytkownikami i ich procesami pracy. Proces tworzy dane, a dane wzmacniają proces. Powstaje koło zamachowe.
Najciekawsze jest jednak to, że płynna integracja nie jest tylko strategią utrzymania klienta, lecz tworzy zupełnie nowy paradygmat.
Istnieje ogromna różnica między wklejeniem tekstu do ChatGPT, czekaniem i skopiowaniem odpowiedzi z powrotem a AI, która działa wewnątrz procesu, rozumie kontekst i wykonuje zadania bez opuszczania środowiska przez użytkownika. Pierwsze rozwiązanie jest narzędziem. Drugie — współpracownikiem.
Przyszłością jest całkowicie nowy interfejs — semantyczny system operacyjny, przeglądarka AI. Jedno środowisko, w którym zamiar i wykonanie spotykają się bez przełączania kontekstu.
Aktywnie inwestujemy w tę zmianę paradygmatu. LeoAI, jedna z naszych spółek portfelowych, wzmacnia zespoły inżynieryjne wirtualnym inżynierem osadzonym w ich środowisku. Rozumie kontekst projektu i wspiera projektowanie tak, jak Cursor rozumie bazę kodu. Tworzy harmonogramy. Zapisuje zmiany w repozytorium. Jest członkiem zespołu.
Test jest prosty: czy użytkownicy mogą pozostać w tym środowisku od początku do końca? Jeśli tak, budujesz przyszłość. Jeśli nie, budujesz kolejną nakładkę na API.
Wiele firm AI ma trudności z przekształceniem pilotaży i proof of concept w powtarzalne przychody. Jakie dowody przekonują Cię, że startup wychodzi poza etap eksperymentów i zmierza ku prawdziwemu dopasowaniu produktu do rynku?
W epoce AI jedna miara jest ważniejsza od wszystkich innych: zaangażowanie.
Nie przychody, umowy ani pilotaże. Ile uwagi przyciąga produkt i ile czasu ludzie w nim spędzają? Ile pracy wykonują w środowisku AI? Tylko to się liczy.
Trwa wojna o uwagę, a uwaga jest wyprzedzającym wskaźnikiem wszystkiego innego.
Na wczesnym etapie dane o retencji nie zawsze są dostępne, ale można dostrzec wzorce. Jeśli produkt naprawdę pomaga i oferuje pierwszym użytkownikom wystarczająco dużo wartości, po kilku tygodniach odpływ zaczyna się stabilizować. To sygnał odróżniający trwałe przywiązanie od chwilowej nowości.
Miarą, która przewiduje wszystko, jest jednak ilość pracy wykonywanej w środowisku AI. Jeżeli użytkownicy osiągają cele, rzeczywiście kończą zadania, rozwiązują problemy i uzyskują wyniki, widzisz prawdziwe dopasowanie produktu do rynku.
Dotyczy to zarówno rynku konsumenckiego, jak i przedsiębiorstw. AI automatyzuje pracę ludzi, a ludzie dzięki niej robią więcej. Stałe wykorzystanie, nieustanna aktywność i wymierne rezultaty oznaczają, że właśnie wyłania się PMF.
Rynek przedsiębiorstw porusza się wolno. Umowy B2B wymagają czasu, demonstracji koncepcji, długich cykli sprzedaży, a w końcu także trudnej integracji. Gdy jednak wymagający nabywcy podpisują kontrakty, jest to potwierdzenie wartości. W tej chwili wiadomo, że firma wyszła poza eksperyment.
Na rynku konsumenckim i biznesowym prawda jest taka sama: zaangażowanie przewiduje wszystko.
Flint Capital niedawno wsparł firmy AI z obszarów legaltech, cyberbezpieczeństwa i inżynierii mechanicznej. Jakie wspólne cechy widzisz w startupach odnoszących sukcesy w tak różnych branżach?
Zwycięskie firmy nie budują integracji. Budują współpracowników.
Obserwujemy narodziny nowej warstwy operacyjnej: AI osadzonej w procesie pracy jako prawdziwy partner. Dzieje się tak w legaltechu, bezpieczeństwie, inżynierii mechanicznej i wielu innych dziedzinach. AI rozumie dziś kontekst. Nie odpoczywa. Pracuje równolegle. Nigdy nie opuszcza środowiska.
To nie jest Microsoft Word z wtyczką ChatGPT, lecz zasadniczo inny paradygmat. W poszczególnych branżach wygląda on następująco:
Legaltech jest oczywistym zwycięzcą. Język prawa to kod — kod prawny. LLM-y są do tego stworzone. Podobnie jest z cyberbezpieczeństwem, gdzie analizuje się kod, strukturę i zależności. Wszystko to są abstrakcje, które można opisać słowami.
Inżynieria mechaniczna jest trudniejsza. Nie chodzi tu o modele językowe, lecz mechaniczne. Muszą rozumieć relacje przestrzenne, fizykę i materiałoznawstwo. To zupełnie inny język i znacznie trudniejsze wdrożenie.
Punkt docelowy jest jednak taki sam we wszystkich trzech przypadkach: środowisko, w którym specjalista może wykonać całą pracę bez zmiany kontekstu.
Legaltech rozwija się szybko, inżynieria mechaniczna wolno, ale wszystkie zmierzają do tego samego celu.
Jakie sygnały pomagają inwestorowi wcześnie dostrzec jednorożca i jak zapewniasz sobie dostęp do najlepszych transakcji, zanim staną się przedmiotem ostrej konkurencji?
Nie da się rozpoznać jednorożców. Można jedynie znaleźć się obok, zanim wszyscy inni zaczną ich szukać.
W tej grze nie chodzi o rozpoznawanie wzorców, tylko o bliskość. Trzeba być obecnym w życiu założyciela wcześnie, zanim transakcja nabierze tempa i pojawią się fundusze o wielkich nazwach. Tylko tak małe fundusze mogą wygrać.
Duże fundusze powstały po to, by inwestować miliardy. Potrzebują więc maksymalnej widoczności i napływu transakcji. Nie mogą przegapić okazji, dlatego zwyciężają marką i uwagą.
Małe fundusze nie mogą z tym konkurować. Nie przebijemy marki Sequoia ani marketingu a16z.
Gramy więc w inną grę: międzypokoleniowe rzemiosło. Wiedza i reputacja przechodzą z jednego pokolenia partnerów na kolejne. Głęboko rozumiemy aktualne trendy, kulturę założycieli i zmiany języka. Pozostajemy blisko miejsc, w których rodzą się pomysły i zaczyna się współpraca między założycielami.
Nasz plan ma trzy części.
Po pierwsze, polecenia od założycieli spółek portfelowych. Nikt nie zna Cię lepiej niż ludzie, z którymi pracowałeś. Najlepsze transakcje trafiają do nas od wspieranych przez nas założycieli.
Po drugie, przedsiębiorcy jako partnerzy ograniczeni. Zbudowaliśmy zróżnicowaną bazę odnoszących sukcesy założycieli, którzy zostali LP i stworzyli aktywną społeczność. Dostrzegają okazje poza radarem, wcześnie, zanim zauważą je czołowi inwestorzy.
Po trzecie, społeczność jako przewaga konkurencyjna. Społeczność potrzebuje wspólnego mianownika. Pozyskujemy kapitał od założycieli firm technologicznych, którzy korzystają z wiedzy innych uczestników. Organizujemy działania, spotkania i przedstawiamy ludzi sobie nawzajem. Dbamy, by ten mechanizm działał.
Jeszcze jedno: celebryci-inwestorzy tworzący fundusze na bazie kapitału społecznego. To może działać, ale tylko wtedy, gdy przekazują innym sposób przekształcania tej fali zainteresowania w okazje biznesowe. Samo użyczenie nazwiska jest puste. Nauczanie metody ma realną wartość.
Duże fundusze wygrywają marką. My wygrywamy relacjami. Na tym polega gra.
Jakie sygnały ostrzegawcze sprawiają, że rezygnujesz z inwestycji w AI, nawet jeśli technologia na pierwszy rzut oka wygląda obiecująco?
Gdy pojawia się kolejny model, wchłania Twoje funkcje. Nikt już za nie nie płaci. Zostają niewielkie marże, krótki czas życia i zerowa zdolność obrony przewagi.
To natychmiastowy sygnał ostrzegawczy.
Do tego dochodzą inne czynniki, takie jak dysfunkcyjny zespół, wadliwa ekonomika jednostkowa lub strukturalny odpływ klientów wpisany w model biznesowy. To problemy egzystencjalne, a nie wykonawcze, więc nie da się ich naprawić cięższą pracą. Są zakodowane w DNA firmy.
Gdy to widzisz, odejdź bez względu na to, jak imponująco wygląda demonstracja.
Jakie rodzaje firm AI są Twoim zdaniem najlepiej przygotowane do ponadprzeciętnego wzrostu w następnej dekadzie: narzędzia osadzone w procesie pracy, rozwiązania dla konkretnych branż, infrastruktura czy coś zupełnie innego?
Infrastruktura będzie ogromnym rynkiem, ale z ograniczonym potencjałem. Utowarowienie niszczy marże. Nie widzimy firm wartych biliony dolarów, które świadczyłyby usługi będące towarem.
Prawdziwymi zwycięzcami będą firmy kontrolujące powierzchnię kontaktu z użytkownikiem.
Kto posiada interfejs — środowisko, w którym pracują ludzie — będzie stale rosnąć szybciej od pozostałych. Takie firmy będą trwałe i zyskają przewagę konkurencyjną.
Największa przemiana przyjdzie jednak z innego miejsca: będzie to moment Windows 95 dla AI.
Wprowadzenie paradygmatu pulpitu zmieniło wszystko. Wkrótce zobaczymy coś podobnego w interakcji człowieka z AI: nowy interfejs i nowy paradygmat, które odmienią całą branżę.
Rozczarowujące jest to, że przełom prawdopodobnie nie przyjdzie od startupu, lecz od firm, które już znamy. Wymaga on głębokiego rozumienia wzorców zachowań: sposobu interakcji użytkowników, bodźców, które nimi kierują, problemów modeli, działania pamięci i utrzymywania kontekstu bez jego utraty.
Nowi gracze musieliby odkrywać to wszystko od zera. Obecni już to wiedzą.
Znamy więc nazwy, ale nie wiemy, kto wygra.
Startupy zwyciężą w pionowych branżach. Obecni liderzy wygrają zmianę platformy.
Pomogłeś wielu firmom wejść z Europy i Izraela do Stanów Zjednoczonych. Co odróżnia startupy AI, które skutecznie rozwijają się na rynku amerykańskim, od tych, które sobie nie radzą?
Bliskość klienta jest wszystkim.
Wygrywają firmy fizycznie obecne w Stanach Zjednoczonych, spędzające czas z klientami i partnerami projektowymi, finalizujące transakcje i prowadzące wdrożenia aż do produkcji. Zwyciężają ci, którzy priorytetowo traktują wejście na rynek i szybko zmieniają kierunek. Ci, którzy próbują skalować się zdalnie, mają trudności.
Inżynierowie mogą pracować wszędzie, ale sprzedaż i produkt muszą być w USA od pierwszego dnia.
Można obniżyć koszty, utrzymując badania i rozwój w Izraelu lub Europie. Jeżeli jednak zaplecze kontaktu z rynkiem — sprzedaż, produkt i zespoły obsługujące klientów — działa zdalnie, firma nie odniesie sukcesu.
Rozwój napędzany produktem zmienia równanie. Jeśli kierujesz ofertę do małych i średnich firm lub konsumentów i stosujesz model PLG, możesz prowadzić marketing zdalnie, o ile zespół rozumie amerykańskie lejki, PR i metody wzrostu.
Ale w segmencie średnich firm i przedsiębiorstw? Nie ma mowy. Trzeba być na miejscu.
Próba oszczędzania przez pozostanie zespołem zdalnym to pozorna oszczędność. Późniejsze naprawianie szkód będzie kosztować więcej.
Jakiej rady udzieliłbyś założycielom działającym w sektorach regulowanych lub opartych na wysokim zaufaniu, aby szybciej zdobywali rynek, pogłębiali zaufanie klientów i skuteczniej pozyskiwali kapitał?
Ponoś porażki szybko, działaj szybko i szybko dostarczaj produkt.
Nie czekaj na doskonały produkt. Nie czekaj, aż rynek będzie gotowy. Nie czekaj na zatrudnienie idealnej osoby. Działaj teraz. Dzięki temu będziesz szybciej iterować i uczyć się oraz poznasz bolączki klientów, zanim skończą się pieniądze.
Regulowane AI jest kosztowne. Rundy seed są ogromne, ponieważ zespoły dużo kosztują, wyzwania techniczne są trudne, zgodność z regulacjami stanowi dodatkowe obciążenie, a klientami są większe firmy. Wszystko to wymaga większego kapitału i większych inwestycji w produkt.
Im szybciej się poruszasz, tym większa jest szansa na przetrwanie.
W regulowanym AI nie ma nagrody za doskonałość. Przetrwanie zależy wyłącznie od szybkości.
Jeszcze raz: ponoś porażki szybko. Ucz się szybciej. Dostarczaj najszybciej.
Dziękujemy za spostrzeżenia dotyczące inwestowania. Czytelnicy, którzy chcą dowiedzieć się więcej, powinni odwiedzić stronę Flint Capital.


